Abbiamo il piacere di trasmettere una nota di aggiornamento a seguito dell’apertura prevista per domani 12 Giugno del Portale GSE per le prenotazioni relative allo strumento agevolativo in oggetto.
Aritma integra, laddove richiesto dal Cliente, l’attività di consulenza finalizzata alla fruizione del beneficio fiscale (analisi di fattibilità – comunicazioni al GSE – compliance documentale – perizie), con la consulenza finanziaria collegata al reperimento delle risorse per sostenere l’investimento: calcoli di convenienza leasing/finanziamento (anche in funzione del periodo di recupero del beneficio fiscale), intermediazione della relativa operazione in qualità di mediatori creditizi, abbinamento Sabatini, alternativa finanziamento Simest.PRINCIPALI CARATTERISTICHE DELL’AGEVOLAZIONE• Periodo di vigenza: per gli investimenti effettuati dal 1° gennaio 2026 sino al 30 settembre 2028.
• Tipologia di beni ammissibili:
– beni materiali ed immateriali nuovi, compresi nei nuovi allegati IV e V della legge di stabilità 2026, interconnessi al sistema aziendale e di gestione della produzione o alla rete di fornitura.
– beni materiali nuovi strumentali all’esercizio dell’impresa e funzionali alla produzione di energia rinnovabile per autoconsumo anche a distanza, compresi gli impianti di stoccaggio .
• Intensità agevolativa: l’impresa beneficia di una riduzione della base imponibile sulle imposte sui redditi (IRES o IRPEF) in base alle seguenti maggiorazioni calcolate sul costo del bene
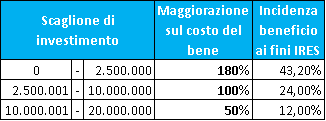
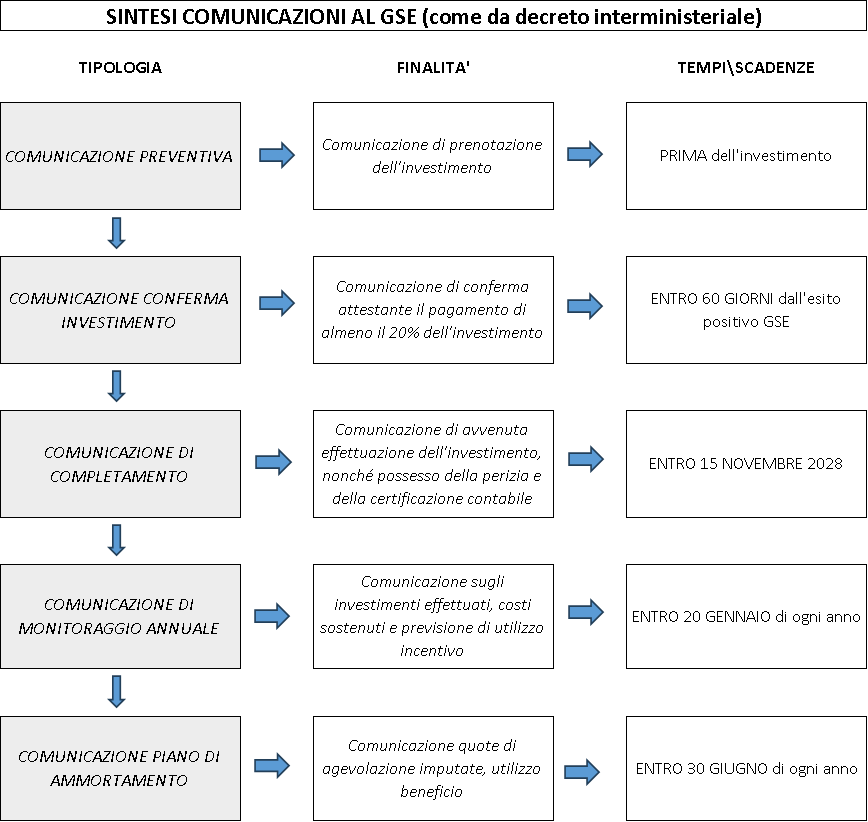
• Comunicazione al GSE: l’utilizzo dell’iperammortamento è subordinato a comunicazioni come da decreto interministeriale (per approfondimenti vedasi appendice).
• Certificazioni: obbligatoria perizia di attestazione dei requisiti, nonché asseverazione contabile.
• Cumulabilità: con esclusione del Credito d’imposta 4.0, è ammessa sulla quota di investimento non già coperta da altre eventuali agevolazioni e comunque nel limite del costo sostenuto.
[1] sono considerati agevolabili esclusivamente gli impianti con moduli fotovoltaici di cui all’articolo 12, comma 1, lettere b) e c), del decreto-legge 9 dicembre 2023, n. 181, convertito, con modificazioni, dalla legge 2 febbraio 2024, n. 11
APPENDICE
Il Team Aritma è disponibile a effettuare un’analisi senza impegno dei vostri programmi di investimento, al fine di identificare e proporre la soluzione finanziaria più vantaggiosa e percorribile. Contattaci, scrivi a consulenza@aritma.it. |
 Aritma IT
 Aritma IT