Iperammortamento 2026: la proposta integrata Aritma

Abbiamo il piacere di trasmettere una nota di aggiornamento a seguito dell’apertura prevista per domani 12 Giugno del Portale GSE per le prenotazioni relative allo strumento agevolativo in oggetto.
Aritma integra, laddove richiesto dal Cliente, l’attività di consulenza finalizzata alla fruizione del beneficio fiscale (analisi di fattibilità – comunicazioni al GSE – compliance documentale – perizie), con la consulenza finanziaria collegata al reperimento delle risorse per sostenere l’investimento: calcoli di convenienza leasing/finanziamento (anche in funzione del periodo di recupero del beneficio fiscale), intermediazione della relativa operazione in qualità di mediatori creditizi, abbinamento Sabatini, alternativa finanziamento Simest.PRINCIPALI CARATTERISTICHE DELL’AGEVOLAZIONE• Periodo di vigenza: per gli investimenti effettuati dal 1° gennaio 2026 sino al 30 settembre 2028.

• Tipologia di beni ammissibili:

– beni materiali ed immateriali nuovi, compresi nei nuovi allegati IV e V della legge di stabilità 2026, interconnessi al sistema aziendale e di gestione della produzione o alla rete di fornitura.
– beni materiali nuovi strumentali all’esercizio dell’impresa e funzionali alla produzione di energia rinnovabile per autoconsumo anche a distanza, compresi gli impianti di stoccaggio .

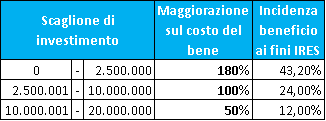
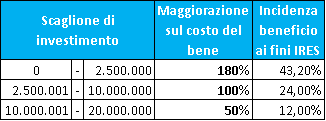
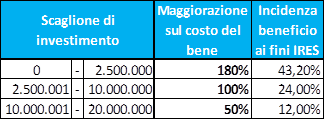
• Intensità agevolativa: l’impresa beneficia di una riduzione della base imponibile sulle imposte sui redditi (IRES o IRPEF) in base alle seguenti maggiorazioni calcolate sul costo del bene

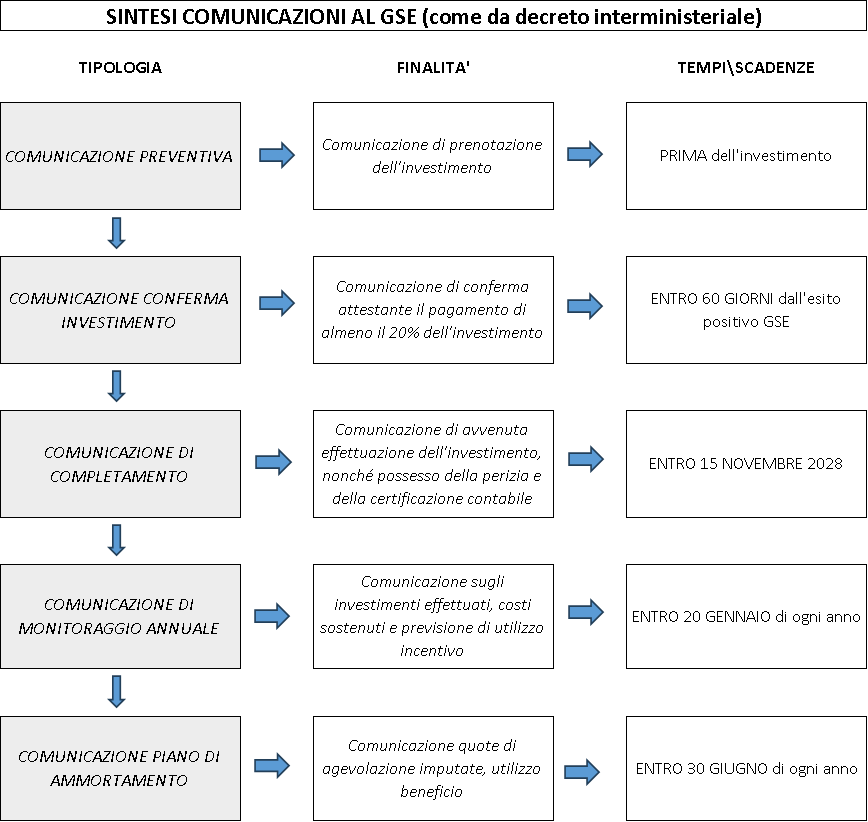
• Comunicazione al GSE: l’utilizzo dell’iperammortamento è subordinato a comunicazioni come da decreto interministeriale (per approfondimenti vedasi appendice).

• Certificazioni: obbligatoria perizia di attestazione dei requisiti, nonché asseverazione contabile.

• Cumulabilità: con esclusione del Credito d’imposta 4.0, è ammessa sulla quota di investimento non già coperta da altre eventuali agevolazioni e comunque nel limite del costo sostenuto.

[1] sono considerati agevolabili esclusivamente gli impianti con moduli fotovoltaici di cui all’articolo 12, comma 1, lettere b) e c), del decreto-legge 9 dicembre 2023, n. 181, convertito, con modificazioni, dalla legge 2 febbraio 2024, n. 11

APPENDICE

Il Team Aritma è disponibile a effettuare un’analisi senza impegno dei vostri programmi di investimento, al fine di identificare e proporre la soluzione finanziaria più vantaggiosa e percorribile. Contattaci, scrivi a consulenza@aritma.it.

FINPIEMONTE SPA – Prossime aperture bandi 2026
Abbiamo il piacere di informarvi sulle prossime misure in apertura gestite da Finpiemonte S.p.A. nell’ambito del Programma FESR Piemonte 2021-2027, finalizzate a sostenere investimenti in innovazione, digitalizzazione, sostenibilità energetica e sviluppo produttivo sul territorio regionale.


Bando Promozione dell’utilizzo delle energie rinnovabili – Azione II.2.ii.2

Data di apertura 4 giugno 2026

La misura è rivolta a PMI e grandi imprese piemontesi che intendano realizzare impianti a fonte rinnovabile per la produzione di energia termica ed elettrica con l’obiettivo di ridurre i costi energetici e le emissioni di CO₂. Gli interventi sono coperti fino al 100% delle spese ammissibili mediante una combinazione di finanziamento agevolato e contributo a fondo perduto, con intensità variabile in base alla dimensione dell’impresa. In allegato scheda informativa.

Bando Efficientamento Produttivo delleimpresa – Linea b)

Data di apertura 7 giugno 2026

La Linea b) sostiene il miglioramento della competitività delle imprese piemontesi attraverso interventi di efficientamento produttivo, innovazione di processo e di prodotto, economia circolare e incremento della sicurezza sul lavoro. Possono accedere alle agevolazioni PMI e imprese mid-cap fino a 3.000 dipendenti con sede operativa in Piemonte; per le mid-cap è prevista la partecipazione esclusivamente tramite progettualità “green”. Gli investimenti finanziabili, compresi tra 50.000 € e 3 milioni di euro, possono riguardare macchinari, impianti, software, licenze e tecnologie finalizzate alla riduzione degli sprechi, alla diversificazione produttiva e alla sostenibilità ambientale. Le agevolazioni coprono fino al 100% delle spese ammissibili attraverso un finanziamento agevolato composto da fondi regionali a tasso zero e quota bancaria. Per le PMI è inoltre previsto un contributo a fondo perduto, con possibili maggiorazioni legate a premialità ESG, rating di legalità e certificazioni di parità di genere.


Bando Digitalizzazione – Linea a): Sostegno all’adozione di tecnologie digitali avanzate e cybersecurity

Data di apertura 13 ottobre 2026

La misura sostiene la digitalizzazione attraverso interventi in infrastrutture digitali, cybersecurity, sistemi integrati (come ERP, MES, CRM), commercio elettronico e tecnologie emergenti quali intelligenza artificiale, blockchain e robotica avanzata. Possono accedere alle agevolazioni PMI e mid-cap fino a 3000 dipendenti con sede operativa in Piemonte, con obbligo per le mid-cap di presentare esclusivamente progetti “green”. Gli investimenti ammissibili vanno da 50.000 € a 3 milioni di euro e includono hardware, software, impianti, macchinari e tecnologie innovative. L’agevolazione prevede un finanziamento agevolato fino al 100% dei costi, composto da una quota regionale a tasso zero e una bancaria. Per le PMI è inoltre previsto un contributo a fondo perduto, incrementabile tramite specifiche premialità ESG e di sostenibilità


Bando SWITCH – Sostegno alle attività di RSI e alla valorizzazione economica dell’innovazione

Data di apertura Prossimamente

La misura è rivolta a tutte le PMI e grandi imprese piemontesi che intendono realizzare investimenti su impianti, edifici e processi produttivi con l’obiettivo di migliorarne l’efficienza energetica riducendo i consumi e i costi energetici e aumentando la competitività aziendale. Gli interventi sono agevolabili fino al 100% delle spese ammissibili attraverso una combinazione di finanziamento agevolato e contributo a fondo perduto, con intensità variabile in base alla dimensione dell’impresa.


Bandi già aperti esegnalati

Invigore dal 3 febbraio2026

La misura è rivolta a tutte le PMI e grandi imprese piemontesi che intendono realizzare investimenti su impianti, edifici e processi produttivi con l’obiettivo di migliorarne l’efficienza energetica riducendo i consumi e i costi energetici e aumentando la competitività aziendale. Gli interventi sono agevolabili fino al 100% delle spese ammissibili attraverso una combinazione di finanziamento agevolato e contributo a fondo perduto, con intensità variabile in base alla dimensione dell’impresa.

 Restiamo a Vostra disposizione per valutare ipotesi operative di intervento.

Webinar in diretta con SIMEST

Webinar SIMEST

Aggiornamenti sui finanziamenti agevolati a valere sul Fondo 394/81

Abbiamo il piacere di invitarla all’evento online, illustrato di seguito, organizzato da ARITMA in collaborazione con SIMEST.

Data e orario

Mercoledì 20 maggio 2026, ore 11:00-12:00

Programma

Il webinar offrirà una panoramica sulle opportunità di finanza agevolata dedicate alle imprese esportatrici e non esportatrici appartenenti ad una filiera a vocazione internazionale.

Durante l’evento verranno tra l’altro presentate le modalità operative delle novità introdotte nel “Decreto Carburanti” riguardanti le misure urgenti per il sostegno delle imprese impattate dal rincaro dei costi energetici o dalle conseguenze del conflitto nell’area del Golfo.

ARITMA illustrerà come la gestione ottimale delle varie misure SIMEST si arricchisce di spunti integrandosi strettamente con un’analisi finanziaria dell’impresa richiedente il finanziamento agevolato.

Al termine dell’incontro è prevista una sessione Q&A che prevede un’interazione diretta tra partecipanti e relatori per un confronto su specifici quesiti.

Relatori

  • Elisabetta Fatigati, Responsabile Finanza Agevolata Nord SIMEST
  • Manuela Trischitta, Responsabile Sviluppo e Pianificazione Commerciale SIMEST
  • Caterina Picconi, Sviluppo e Pianificazione Commerciale SIMEST
  • Andrea Camisassa, Sviluppo e gestione progetti di Finanza d’impresa ARITMA

Follow-up

Nei giorni successivi all’incontro i partecipanti potranno richiedere un’analisi di prefattibilità elaborata da ARITMA, con indicazioni circa il possibile mix ottimale agevolativo ottenibile con gli strumenti SIMEST.

La struttura delle agevolazioni prevede la possibilità di finanziare investimenti di varia natura (inclusi finanziamenti a società controllate) attraverso finanziamenti agevolati di importo massimo pari a € 5.000.000, con tasso minimo 0,32%, durata sino a 8 anni e contributo a fondo perduto nel limite del 30%.

Modalità di adesione

Per richiedere la partecipazione compila il modulo su: Il link di collegamento alla riunione sarà inviato in seguito.


SIMEST – POTENZIAMENTO MISURE PER CONSEGUENZE GUERRA DEL GOLFO
 

appartenenti ad una filiera a vocazione esportatrice: aggiornamento opportunità

(aprile 2026)

Simest – Gruppo CDP, anche in relazione agli eventi e agli effetti sulle imprese collegati al conflitto nell’area del Golfo, potenzia le misure di finanziamento agevolato a sostegno dei programmi di sviluppo delle imprese esportatrici e non esportatrici facenti parte di una filiera a vocazione esportatrice: imprese che realizzino un fatturato export pari almeno al 10%, oppure nel caso di imprese non esportatrici, realizzino almeno il 10% del proprio fatturato verso una o più imprese esportatrici con fatturato export pari almeno al 3%.

In aggiunta alle classiche misure per l’internazionalizzazione, la nuova struttura degli incentivi prevede la possibilità di finanziare investimenti di varia natura (inclusi finanziamenti a società controllate), in Italia o all’estero, attraverso finanziamenti agevolati con durata sino a 8 anni e importo massimo pari a € 5.000.000 per le Grandi Imprese e a € 2.500.000 per le PMI. È inoltre possibile richiedere un contributo a fondo perduto fino ad un massimo del 30% nel limite di € 200.000. Possibilità di richiedere anticipi sino al 50%.

La necessità o meno di una garanzia, la tipologia degli investimenti ammissibili, l’entità del contributo, la durata del finanziamento (6, oppure 8 con 2 di preammortamento) e il relativo tasso agevolato (alternative ottenibili: 0,32%; 1,60%; 2,55%), l’entità dell’anticipo (25% o 50%), dipendono dall’importo richiesto, dal rating, dallo spazio disponibile sul “de minimis” e dalla presenza di determinati requisiti.


Siamo disponibili ad elaborare senza impegno un “check-up” personalizzato sulle possibili soluzioni Simest per la Vs impresa: presenza dei requisiti premianti, calcolo del rating, spazio sul de minimis e combinazione ottimale “importo-durata-tasso di interesse-contributo”, anche in relazione alla struttura finanziaria dell’azienda.

Abbiamo il piacere di informarvi sulle prossime misure in apertura gestite da Finpiemonte S.p.A. nell’ambito del Programma FESR Piemonte 2021–2027, finalizzate a sostenere investimenti in innovazione, digitalizzazione, sostenibilità energetica e sviluppo produttivo sul territorio regionale


Attrazione e sostegno della propensione agli investimenti sul territorio

Data di apertura 3 febbraio 2026

La La misura è finalizzata a sostenere e attrarre nuovi investimenti produttivi in Piemonte, favorendo il rafforzamento della competitività del sistema imprenditoriale locale. È rivolta a PMI e imprese Midcap fino a 3000 dipendenti che intendano avviare, ampliare o reinsediare attività produttive sul territorio regionale con obbligo di incremento occupazionale. L’agevolazione copre fino al 100% dei costi ammissibili ed è strutturata come un mix di finanziamento agevolato a tasso zero e fondi bancari. Per le sole PMI è prevista la possibilità di beneficiare di un contributo a fondo perduto in funzione dell’ESL disponibile.


Bando SWITCH – Sostegno alle attività di RSI e alla valorizzazione economica dell’innovazione

Data di apertura II trimestre 2026

La misura è rivolta al sostegno di progetti di ricerca industriale, sviluppo sperimentale e innovazione, includendo anche le fasi di industrializzazione e di valorizzazione economica dei risultati ottenuti. I beneficiari sono PMI, startup innovative, grandi imprese in collaborazione con PMI e organismi di ricerca con possibilità di presentare progetti singoli o collaborativi. Sono finanziabili interventi lungo l’intera catena dell’innovazione dalla ricerca alla validazione tecnica economica e di mercato. L’agevolazione è concessa sotto forma di contributo a fondo perduto, con intensità variabile in funzione della tipologia di beneficiario e della linea di intervento.


Digitalizzazione ed efficientamento produttivo delle imprese – Linea A Digitalizzazione delle imprese

Data di apertura II trimestre 2026

La misura sostiene PMI e imprese a media capitalizzazione fino a 3000 dipendenti nella realizzazione di investimenti in infrastrutture digitali e cybersecurity, favorendo l’adozione di sistemi integrati a supporto della crescita e della resilienza aziendale nonché lo sviluppo del commercio elettronico dell’e-business e dei processi aziendali digitali. Sono inoltre ammissibili interventi per l’introduzione di tecnologie emergenti a supporto della competitività dell’impresa. L’agevolazione copre fino al 100% dei costi ammissibili ed è strutturata come un mix di finanziamento agevolato a tasso zero e fondi bancari. Per le sole PMI è prevista la possibilità di beneficiare di un contributo a fondo perduto in funzione dell’ESL disponibile.


Bando Efficienza energetica delle imprese – Azione II.2.i.2

Data di apertura II trimestre 2026

La misura è rivolta a tutte le PMI e grandi imprese piemontesi che intendono realizzare investimenti su impianti, edifici e processi produttivi con l’obiettivo di migliorarne l’efficienza energetica riducendo i consumi e i costi energetici e aumentando la competitività aziendale. Gli interventi sono agevolabili fino al 100% delle spese ammissibili attraverso una combinazione di finanziamento agevolato e contributo a fondo perduto, con intensità variabile in base alla dimensione dell’impresa.


Bando Promozione dell’utilizzo delle energie rinnovabili – Azione II.2.ii.2

Data di apertura II trimestre 2026

La misura è rivolta a PMI e grandi imprese piemontesi che intendano realizzare impianti a fonte rinnovabile per la produzione di energia termica ed elettrica con l’obiettivo di ridurre i costi energetici e le emissioni di CO₂. Gli interventi sono coperti fino al 100% delle spese ammissibili mediante una combinazione di finanziamento agevolato e contributo a fondo perduto, con intensità variabile in base alla dimensione dell’impresa.


Restiamo a Vostra disposizione per valutare ipotesi operative di intervento.

SIMEST – Fondo “394” – Nuova misura USA e aggiornamento opportunità
Simest – Gruppo CDP introduce facilitazioni aggiuntive per le imprese italiane, anche non esportatrici, che intendono avviare o consolidare la propria presenza negli Stati Uniti: estensione durata finanziamento da 6 a 8 anni, anticipo prima quota dal 25% al 50%, contributo a fondo perduto 10%, aumento all’80% della quota destinata al rafforzamento patrimoniale, aumento a € 1.000.000 della quota destinata al finanziamento di società controllate.

In aggiunta alle classiche misure per l’internazionalizzazione, la nuova struttura degli incentivi Simest, potenziata nel corso del 2025, prevede la possibilità di finanziare investimenti di varia natura (inclusi finanziamenti a società controllate), in Italia o all’estero, attraverso finanziamenti agevolati con durata sino a 6 anni (8 per gli USA) e importo massimo pari a € 5.000.000 per le Grandi Imprese e € 2.500.000 per le PMI. È inoltre possibile richiedere un contributo a fondo perduto fino ad un massimo del 20% nel limite di € 200.000.

La necessità o meno di una garanzia, la tipologia degli investimenti ammissibili, l’entità del contributo e il tasso agevolato sul finanziamento (alternative ottenibili: 0,32%; 1,60%; 2,55%) dipendono dall’importo richiesto, dal rating, dallo spazio disponibile sul “de minimis” e dalla presenza o meno di determinati requisiti “premianti”.

La presenza di determinati requisiti consente di finanziare investimenti di qualsiasi natura, anche in Italia, compresi finanziamenti a società controllate, oltre che di ottenere benefici particolari (con particolare riferimento al contributo e all’esenzione dalla prestazione della garanzia).

Sono comunque ammissibili le imprese che realizzino un fatturato export pari almeno al 10%, oppure nel caso di imprese non esportatrici, realizzino almeno il 10% del proprio fatturato verso una o più imprese esportatrici con fatturato export pari almeno al 3%.


Iperammortamento 2026 – Novità e supporto di Aritma.

Abbiamo il piacere di trasmettere una nota di sintesi su quanto previsto da Ddl di bilancio 2026 art. 94 in materia di maggiorazione degli ammortamenti su investimenti con le caratteristiche “4.0” e ex “5.0”.

Aritma integra la tipica attività di consulenza finalizzata alla fruizione del beneficio fiscale (analisi di fattibilità – comunicazioni al GSE – compliance documentale – perizie), con la consulenza finanziaria collegata al reperimento delle risorse per sostenere l’investimento: calcoli di convenienza leasing/finanziamento (anche in funzione del periodo di recupero del beneficio fiscale), intermediazione della relativa operazione in qualità di mediatori creditizi, abbinamento Sabatini, alternativa finanziamento Simest.


Iperammortamento – Art. 1 commi 427-436 della
Legge 30 dicembre 2025 n. 199 (Legge di Stabilità 2026)


gennaio 2026

  • Periodo di vigenza: per gli investimenti effettuati dal 1° gennaio 2026 sino al 30 settembre 2028.

  • Tipologia di beni ammissibili:
    • beni materiali ed immateriali nuovi, compresi nei nuovi allegati IV e V della legge di stabilità 2026, interconnessi al sistema aziendale e di gestione della produzione o alla rete di fornitura e prodotti in uno degli Stati membri dell’Unione europea o in Stati aderenti all’Accordo sullo Spazio economico europeo
    • beni materiali nuovi strumentali all’esercizio dell’impresa e funzionali alla produzione di energia rinnovabile per autoconsumo anche a distanza, compresi gli impianti di stoccaggio.1

  • Intensità agevolativa:Intensità agevolativa: l’impresa beneficia di una riduzione della base imponibile sulle imposte sui redditi (IRES o IRPEF) in base alle seguenti maggiorazioni calcolate sul costo del bene.


  • Cessione e sostituzione del bene: se nel corso del periodo di fruizione della maggiorazione del costo si verifica il realizzo a titolo oneroso del bene oggetto dell’agevolazione ovvero se il bene è destinato a strutture produttive ubicate all’estero, anche se appartenenti allo stesso soggetto, non viene meno la fruizione delle residue quote del beneficio, così come originariamente determinate, a condizione che, nello stesso periodo d’imposta del realizzo, l’impresa sostituisca il bene originario con un bene materiale strumentale nuovo avente caratteristiche tecnologiche analoghe o superiori. Nel caso in cui il costo di acquisizione dell’investimento sostitutivo sia inferiore al costo di acquisizione del bene sostituito, la fruizione del beneficio prosegue per le quote residue fino a concorrenza del costo del nuovo investimento.
  • Comunicazione al GSE: l’utilizzo dell’iperammortamento è subordinato a comunicazioni e certificazioni che saranno previste da apposito decreto ministeriale.
  • Cumulabilità: con esclusione del Credito d’imposta 4.0, è ammessa sulla quota di investimento non già coperta da altre eventuali agevolazioni e comunque nel limite del costo sostenuto.

Entro 30 giorni dall’entrata in vigore della legge di stabilità 2026 verrà adottato un decreto interministeriale che tra gli altri aspetti dovrà definire le modalità di determinazione del vincolo di produzione UE.

1sono considerati agevolabili esclusivamente gli impianti con moduli fotovoltaici di cui all’articolo 12, comma 1, lettere b) e c), del decreto-legge 9 dicembre 2023, n. 181, convertito, con modificazioni, dalla legge 2 febbraio 2024, n. 11


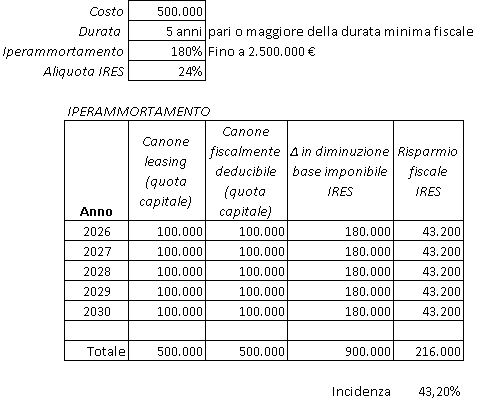
Esempio: caso leasing (*)

(*) l’articolo 102, comma 7, del TUIR prevede per i beni mobili una deduzione dei canoni di locazione finanziaria “per un periodo non inferiore alla metà del periodo di ammortamento corrispondente al coefficiente stabilito”


“Super” e “Iper” ammortamento 2026. Le novità e la proposta Aritma.

Abbiamo il piacere di trasmettere una nota di sintesi su quanto previsto da Ddl di bilancio 2026 art. 94 in materia di maggiorazione degli ammortamenti su investimenti con le caratteristiche “4.0” e ex “5.0”.

Aritma integra la tipica attività di consulenza finalizzata alla fruizione del beneficio fiscale (analisi di fattibilità – comunicazioni al GSE – compliance documentale – perizie), con la consulenza finanziaria collegata al reperimento delle risorse per sostenere l’investimento: calcoli di convenienza leasing/finanziamento (anche in funzione del periodo di recupero del beneficio fiscale), intermediazione della relativa operazione in qualità di mediatori creditizi, abbinamento Sabatini, alternativa finanziamento Simest.


“Superammortamento” e “Iperammortamento”
Novità Ddl di bilancio 2026 art.94 – documento al vaglio dell’iter parlamentare in corso


ottobre 2025

  • Periodo di vigenza: per gli investimenti effettuati dal 1° gennaio 2026 sino al 31 dicembre 2026 (ovvero entro il 30 giugno 2027 a condizione che entro la data del 31 dicembre 2026 l’ordine sia accettato dal venditore e sia avvenuto un pagamento pari ad almeno il 20% del costo del bene).

  • Tipologia di beni ammissibili:
    • beni materiali ed immateriali nuovi, compresi negli allegati A e B della legge 232/2016, interconnessi al sistema aziendale e
    • beni materiali nuovi strumentali all’esercizio dell’impresa e funzionali alla produzione di energia rinnovabile per autoconsumo anche a distanza, compresi gli impianti di stoccaggio.

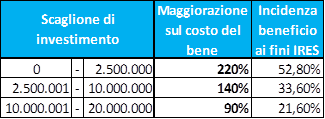
  • Intensità agevolativa: riduzione della base imponibile sulle imposte sui redditi (IRES o IRPEF) in base alle seguenti maggiorazioni sul costo del bene distinte nelle fattispecie a) e b):

    • Per investimenti in beni materiali ed immateriali come sopra specificato:


    • Per investimenti in beni materiali ed immateriali come sopra specificato, nonché “green”, ovvero finalizzati alla transizione ecologica con l’obiettivo di una riduzione dei consumi energetici del 3% sulla struttura produttiva o del 5% sullo specifico processo:


 Il risparmio si considera automaticamente conseguito:

    • in caso di sostituzione di un bene ammortizzato da almeno 24 mesi dalla data di presentazione della domanda
    • in caso di progetti realizzati da una ESCO
    • per investimenti in impianti con moduli fotovoltaici specifici.

Simest – Estensione alle imprese non direttamente esportatrici e altre importanti novità

Abbiamo il piacere di informarvi che Simest – Gruppo CDP ha ulteriormente potenziato i propri strumenti di Finanza agevolata, estendendo la possibilità di accesso alle Imprese non direttamente esportatrici e introducendo ulteriori facilitazioni. Di seguito un Recap delle novità finora introdotte nel corso del 2025.

SIMEST – Fondo “394” – Finanziamenti agevolati per lo sviluppo delle imprese esportatrici e imprese non esportatrici appartenenti ad una filiera a vocazione esportatrice: aggiornamento opportunità

Settembre 2025

Simest – Gruppo CDP ha introdotto nel corso del 2025 importanti novità relative ai finanziamenti agevolati a sostegno dei programmi di sviluppo delle imprese esportatrici e non esportatrici facenti parte di una filiera a vocazione esportatrice.
In aggiunta alle classiche misure per l’internazionalizzazione, la nuova struttura degli incentivi prevede la possibilità di finanziare investimenti di varia natura (inclusi finanziamenti a società controllate), in Italia o all’estero, attraverso finanziamenti agevolati con durata 6 anni e importo massimo pari a € 5.000.000 per le Grandi Imprese e a € 2.500.000 per le PMI. È inoltre possibile richiedere un contributo a fondo perduto fino ad un massimo del 20% nel limite di € 200.000.

La necessità o meno di una garanzia, la tipologia degli investimenti ammissibili, l’entità del contributo e il tasso agevolato sul finanziamento (alternative ottenibili: 0,32%; 1,61%; 2,57%) dipendono dall’importo richiesto, dal rating, dallo spazio disponibile sul “de minimis” ed infine dalla presenza o meno di uno o più dei seguenti requisiti “premianti”:

  • Impresa energivora
  • In possesso di una diagnosi energetica o di certificazioni quali ISO 50001, ISO 14064-1, ISO 14064-2, ISO 14068, oppure che si impegni a ottenere una diagnosi energetica entro il termine previsto per l’adempimento delle condizioni necessarie alla stipula
  • Interessi nei Balcani occidentali (import/export; presenza locale; rapporti commerciali con clienti italiani presenti in tali aree)
    Investimenti o interessi in Africa (import/export; presenza locale; rapporti commerciali con clienti italiani aventi interessi in tali aree)
  • Investimenti o interessi in Centro-America o Sud America (import/export; presenza locale; rapporti commerciali con clienti italiani aventi interessi in tali aree)
  • Investimenti o interessi in India (import/export; presenza locale; rapporti commerciali con clienti italiani aventi interessi in tali aree)
  • PMI Innovativa o Start-up Innovativa
  • PMI giovanile o femminile
  • PMI con una sede operativa al Sud
  • PMI con export > 20%
  • In possesso di certificazioni ambientali/sostenibilità
  • Sede in territori alluvionati
  • Export > 20% e raddoppio costi energetici (confronto ultimi due bilanci).

La presenza di alcuni dei suddetti requisiti consente di finanziare investimenti di qualsiasi natura, anche in Italia, compresi finanziamenti a società controllate, oltre che di ottenere benefici dedicati (con particolare riferimento al contributo e all’esenzione dalla prestazione della garanzia). Sono comunque ammissibili, seppur con minori agevolazioni, le imprese che, pur non rientrando in una delle casistiche sopra riportate, realizzino un fatturato export pari almeno al 10%, oppure nel caso di imprese non esportatrici, realizzino almeno il 10% del proprio fatturato verso una o più imprese esportatrici con fatturato export pari almeno al 3%.