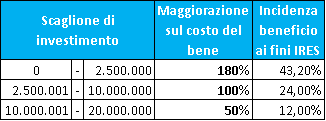
Abbiamo il piacere di trasmettere una nota di sintesi su quanto previsto da Ddl di bilancio 2026 art. 94 in materia di maggiorazione degli ammortamenti su investimenti con le caratteristiche “4.0” e ex “5.0”.
Aritma integra la tipica attività di consulenza finalizzata alla fruizione del beneficio fiscale (analisi di fattibilità – comunicazioni al GSE – compliance documentale – perizie), con la consulenza finanziaria collegata al reperimento delle risorse per sostenere l’investimento: calcoli di convenienza leasing/finanziamento (anche in funzione del periodo di recupero del beneficio fiscale), intermediazione della relativa operazione in qualità di mediatori creditizi, abbinamento Sabatini, alternativa finanziamento Simest.
Iperammortamento – Art. 1 commi 427-436 della
Legge 30 dicembre 2025 n. 199 (Legge di Stabilità 2026)
gennaio 2026
Entro 30 giorni dall’entrata in vigore della legge di stabilità 2026 verrà adottato un decreto interministeriale che tra gli altri aspetti dovrà definire le modalità di determinazione del vincolo di produzione UE.
1sono considerati agevolabili esclusivamente gli impianti con moduli fotovoltaici di cui all’articolo 12, comma 1, lettere b) e c), del decreto-legge 9 dicembre 2023, n. 181, convertito, con modificazioni, dalla legge 2 febbraio 2024, n. 11
Esempio: caso leasing (*)
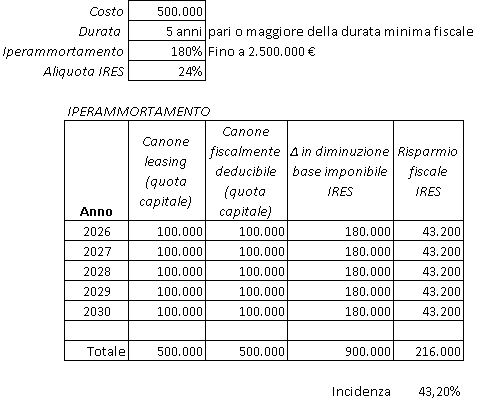
(*) l’articolo 102, comma 7, del TUIR prevede per i beni mobili una deduzione dei canoni di locazione finanziaria “per un periodo non inferiore alla metà del periodo di ammortamento corrispondente al coefficiente stabilito”
|
 Aritma IT
 Aritma IT