“Super” e “Iper” ammortamento 2026. Le novità e la proposta Aritma.

Abbiamo il piacere di trasmettere una nota di sintesi su quanto previsto da Ddl di bilancio 2026 art. 94 in materia di maggiorazione degli ammortamenti su investimenti con le caratteristiche “4.0” e ex “5.0”.

Aritma integra la tipica attività di consulenza finalizzata alla fruizione del beneficio fiscale (analisi di fattibilità – comunicazioni al GSE – compliance documentale – perizie), con la consulenza finanziaria collegata al reperimento delle risorse per sostenere l’investimento: calcoli di convenienza leasing/finanziamento (anche in funzione del periodo di recupero del beneficio fiscale), intermediazione della relativa operazione in qualità di mediatori creditizi, abbinamento Sabatini, alternativa finanziamento Simest.


“Superammortamento” e “Iperammortamento”
Novità Ddl di bilancio 2026 art.94 – documento al vaglio dell’iter parlamentare in corso


ottobre 2025

  • Periodo di vigenza: per gli investimenti effettuati dal 1° gennaio 2026 sino al 31 dicembre 2026 (ovvero entro il 30 giugno 2027 a condizione che entro la data del 31 dicembre 2026 l’ordine sia accettato dal venditore e sia avvenuto un pagamento pari ad almeno il 20% del costo del bene).

  • Tipologia di beni ammissibili:
    • beni materiali ed immateriali nuovi, compresi negli allegati A e B della legge 232/2016, interconnessi al sistema aziendale e
    • beni materiali nuovi strumentali all’esercizio dell’impresa e funzionali alla produzione di energia rinnovabile per autoconsumo anche a distanza, compresi gli impianti di stoccaggio.

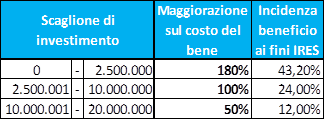
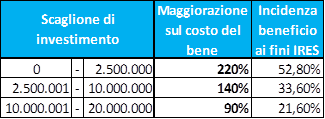
  • Intensità agevolativa: riduzione della base imponibile sulle imposte sui redditi (IRES o IRPEF) in base alle seguenti maggiorazioni sul costo del bene distinte nelle fattispecie a) e b):

    • Per investimenti in beni materiali ed immateriali come sopra specificato:


    • Per investimenti in beni materiali ed immateriali come sopra specificato, nonché “green”, ovvero finalizzati alla transizione ecologica con l’obiettivo di una riduzione dei consumi energetici del 3% sulla struttura produttiva o del 5% sullo specifico processo:


 Il risparmio si considera automaticamente conseguito:

    • in caso di sostituzione di un bene ammortizzato da almeno 24 mesi dalla data di presentazione della domanda
    • in caso di progetti realizzati da una ESCO
    • per investimenti in impianti con moduli fotovoltaici specifici.